
ヘッジファンド
投資戦略
市場中立戦略、相対価値裁定、ファンドの組合せを研究。収益の源泉と持続性、極端な市場環境で生じるリスクを考察します。
金融研究・教育・実務
四塚利樹 学術・研究資料国際投資銀行、金融技術企業、大学での経験をもとに、
金融市場の仕組みと投資のリスクを研究しています。
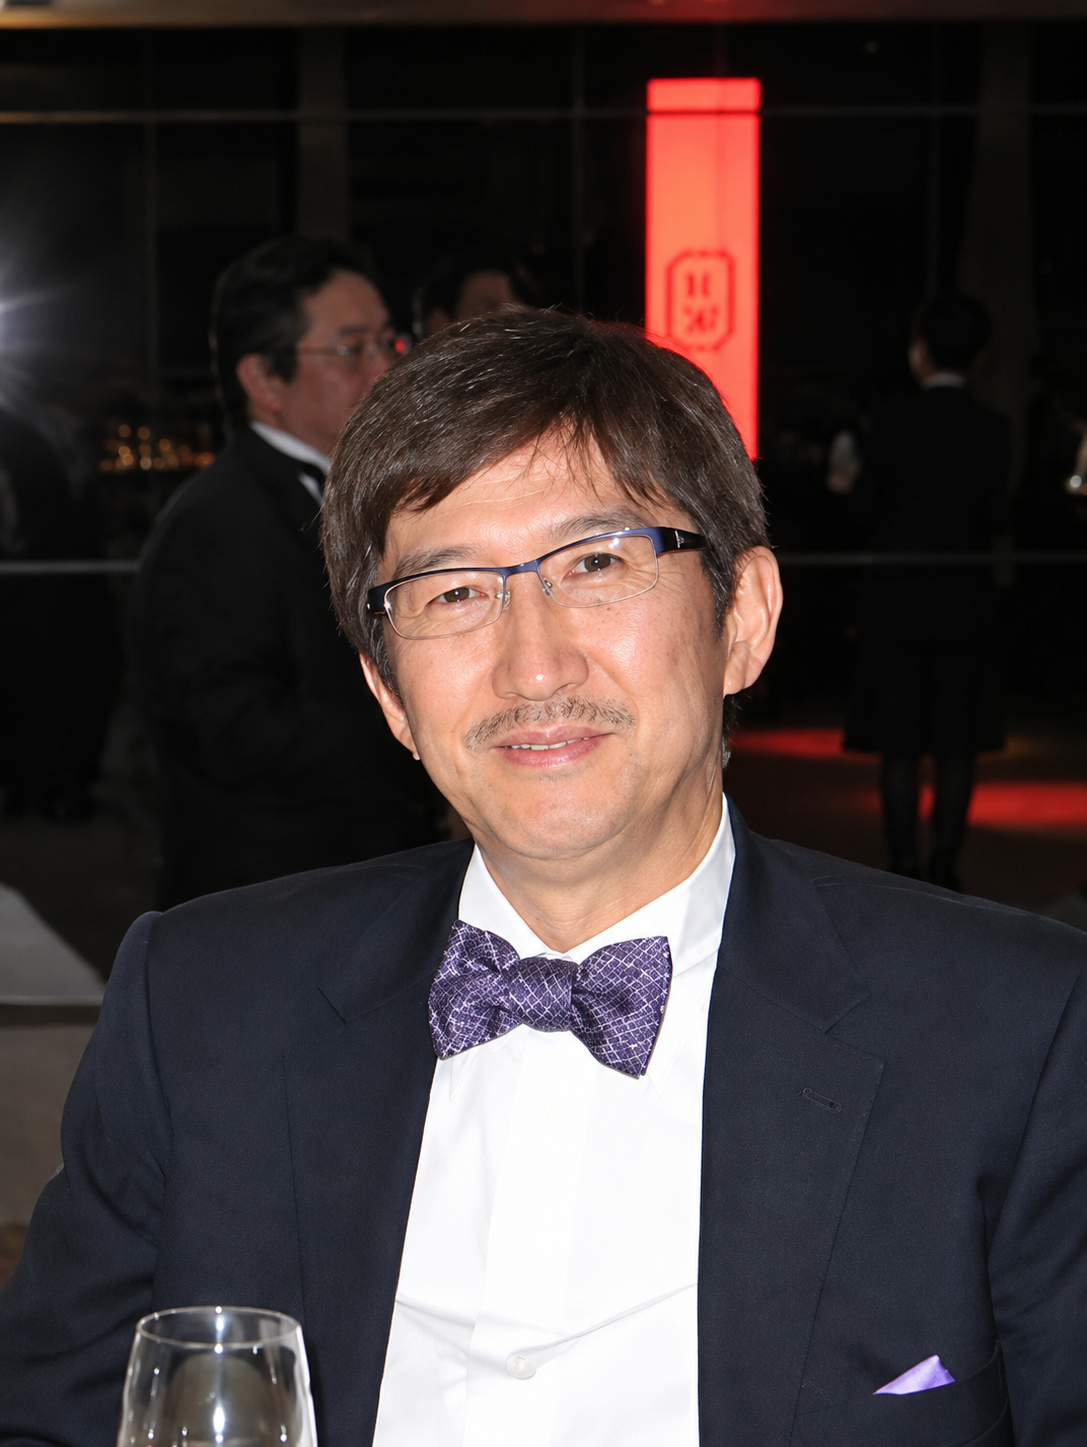
国際投資銀行での実務、金融技術企業の創業への参画、そして大学での研究と教育。四塚利樹は、その経験を通じて、金融市場と投資リスクの理解を深めてきました。
大阪府出身。京都大学経済学部を卒業後、大阪大学大学院を経て、マサチューセッツ工科大学で経済学博士号を取得。シカゴ大学での教育・研究を出発点に、ソロモン・ブラザーズ証券のニューヨーク本社と東京拠点で、債券裁定取引、価格評価モデル、リスク管理に携わりました。
その後、法政大学、一橋大学、早稲田大学で教育・研究に従事。金融商品の価格や収益の分析に加え、テールリスク、市場制度、金融機関のインセンティブ、金融システムの安定性を研究しています。
これまでの歩み金融理論と投資実務の接点から、
市場の仕組みとリスクを探究する。
市場中立戦略、相対価値裁定、ファンドの組合せを研究。収益の源泉と持続性、極端な市場環境で生じるリスクを考察します。
債券価格、利回り曲線、金利リスク、異なる年限間の相対価値を分析。債券投資戦略と固定利付証券の裁定取引を研究します。
デリバティブの価格評価、信用リスク、複雑な証券構造を対象に、金融商品のリスク分布と運用資産の感応度を分析します。
長期の機関投資家の目標、資産配分、リスク予算を研究。伝統的資産とオルタナティブ投資の組合せを考察します。
図は各研究テーマを表した模式図です。実際の市場データではありません。
ヘッジファンドや複雑な金融商品が市場効率と金融システムの安定性に及ぼす影響を研究。規制政策、金融機関のリスク負担、危機時の市場を通じた波及を考察します。
金融機関、投資ファンド、運用担当者の報酬やインセンティブの仕組みと、リスク負担行動の関係を研究しています。
人工知能とクオンツ取引の接点に着目し、裁定取引への応用可能性を探究しています。従来の金融理論と新しい分析手法をつなぐことが、今後の研究テーマです。
早稲田大学において、債券投資、ヘッジファンド、資産配分など、金融理論と投資実務を結びつける大学院教育に携わってきました。
早稲田大学での主な担当科目(2004〜2023年)
金融技術、債券投資、ヘッジファンド。
理論と実務をつなぐ著作と研究。
三上芳宏との共著。ヘッジファンド投資、金融技術、デリバティブを用いた投資戦略を解説。
ブルース・タックマン著。森田洋との共訳による日本語版。債券分析の理論と実務を扱う。
証券に関する専門事典において、「ヘッジファンド」の項目を執筆。
金融経済学専門誌に掲載。資本市場の不完全性とリカードの等価命題を研究。
証券アナリストジャーナル。相対価値型の投資戦略を考察。
証券アナリストジャーナル。運用手法と投資方法を研究。
証券アナリストジャーナル。米国債券市場の経験を踏まえた投資戦略。
国際通貨基金の出版物に収録。金融商品の発展、リスク、規制対応を研究。
上記の論文名は、提供資料に記載された題名の日本語表記です。
1981〜1983年、大阪大学大学院で経済学を研究。
大学院で学び、1987年に経済学博士号を取得。
助教授として経済学・金融の教育と研究に従事。
ニューヨーク本社、東京拠点で裁定取引、価格評価、リスク管理を担当。1995年にマネージング・ディレクターに就任。グローバル・リスク管理委員会委員、スワップ関連子会社取締役も歴任。
法政大学経営学部教授(1997〜2002年)、一橋大学大学院国際企業戦略研究科客員教授(2002〜2004年)。
シンプレクス・テクノロジーの非執行取締役を歴任。シンプレクス・アセット・マネジメント取締役(1999〜2008年)として、ヘッジファンドのリスク管理やファンド投資に携わる。
大学院ファイナンス研究科(2004〜2016年)、大学院経営管理研究科(2016〜2023年)で研究・教育に従事。
金融市場、投資戦略、リスク管理を研究。
金融市場、年金運用、人材育成をめぐる
研究・審議・学術交流の記録。
上記は過去の役職・活動を含み、現在の在任を示すものではありません。
ヘッジファンドの運用と規制をめぐる講演。
金融専門人材の能力とインセンティブに関する研究報告。
日本の複雑な金融商品と規制対応に関する研究・講演。
ヘッジファンド投資の合理的な方法についての基調講演。
ブルームバーグ・テレビジョン(2007年)、日本経済新聞系の金融メディア、日経ビジネス、読売新聞、フォーブス日本版、エコノミスト、証券アナリストジャーナル。
個々の値動きを超えて、
市場の構造とリスクのつながりを考察します。
日経平均株価、東証株価指数、業種間の資金移動、企業価値と収益。
日本国債、世界の利回り曲線、金融政策と債券市場のリスク。
景気循環、インフレ、中央銀行の政策、市場間のリスク波及。
市場中立戦略、資産配分、市場流動性、システミックリスクと規制。
研究、教育、金融市場に関する学術交流について。
連絡先は準備中です
連絡先の確認後、こちらにご案内いたします。


